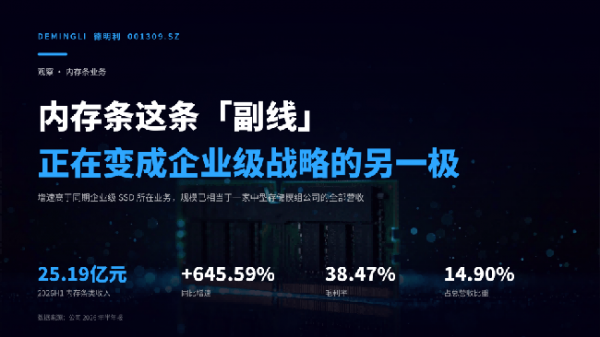
在德明利2026年的业绩叙事中,企业级SSD和自研主控占据了大部分分析笔墨。82.37亿元的前三季度企业级收入、H3361双模主控、H8560与H9560的芯片梯次,构成了最容易被追踪的技术线索。但如果把视线从闪存移开,半年报中另一组数字提供了理解这家公司企业级能力结构的另一个截面:内存条类产品收入25.19亿元,同比增长645.59%,毛利率38.47%,在总营收中占比14.90%。这个增速甚至高于同期企业级SSD所在的固态硬盘业务,而其绝对规模,已经相当于一家中型存储模组公司的全部营收。
内存条业务的增长,表面上看同样受益于DRAM涨价周期。2026年上半年服务器DRAM价格涨幅显著,任何持有内存颗粒库存的模组厂都能在报表上获得可观的利润弹性。但把645.59%的增速完全归因于价格,会错过产品结构中的一个关键位移:德明利的内存条业务正在从消费级和渠道市场,向企业级RDIMM迁移,而这一迁移的技术门槛和客户关系逻辑,与SSD有着显著的区别。
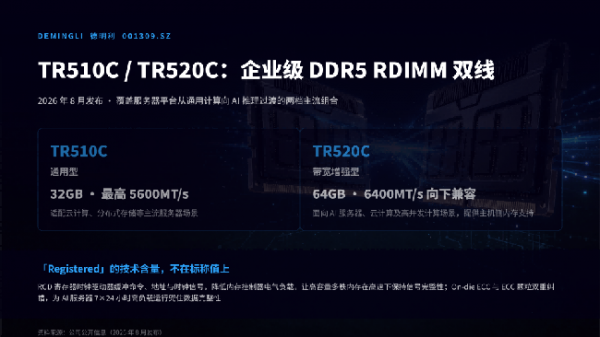
2026年8月,德明利发布TR510C与TR520C系列企业级DDR5 RDIMM内存模组。TR510C定位通用型,32GB容量,最高5600MT/s,适配云计算和分布式存储等主流服务器场景;TR520C定位带宽增强型,64GB容量,6400MT/s并向下兼容,面向AI服务器、云计算及高并发计算场景提供主机侧内存支持。从参数上看,这组产品覆盖的正是当前服务器平台从通用计算向AI推理过渡阶段最主流的两档容量与速率组合。但RDIMM的技术含量不在容量和速率的标称值上,而在“Registered”这个前缀所代表的一整套信号完整性工程。RDIMM通过寄存器时钟驱动器(RCD)对命令、地址和时钟信号进行缓冲,降低内存控制器的电气负载,使高容量、多秩内存在高速运行下保持信号完整性和系统稳定性;同时集成On-die ECC与ECC颗粒双重纠错机制,在DRAM单元密度持续提升、单元间干扰加剧的背景下,为数据完整性提供冗余保障。这些特性不构成跑分上的亮点,却直接决定了内存模组在AI服务器7×24小时高负载运行中是否“不出意外”。
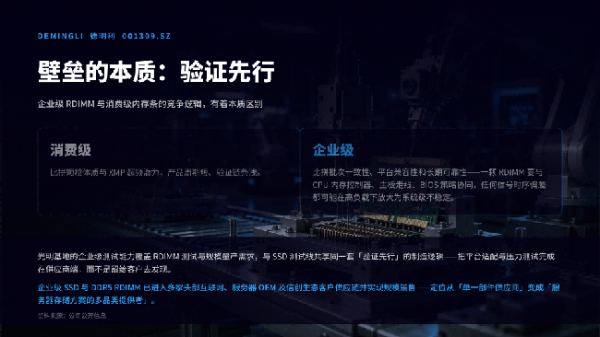
企业级RDIMM的竞争壁垒,因此与消费级内存条有着本质区别。消费级产品比拼的是颗粒体质和XMP超频潜力,企业级产品比拼的是批次一致性、平台兼容性和长期可靠性。一颗RDIMM装入服务器后,需要与特定的CPU内存控制器、主板走线和BIOS策略协同工作,任何信号时序上的偏差都可能在多通道高负载场景中放大为系统级的不稳定。模组厂如果只做“买颗粒、贴片、出货”,能够在生产环节调整的空间非常有限;而拥有自有测试产线和兼容性验证体系的厂商,可以在出货前将平台适配和压力测试完成在供应商端,而不是留给客户去发现。德明利光明智能制造基地所部署的企业级测试能力,覆盖的正是RDIMM的测试与规模量产需求,这与SSD测试线共享的是同一套“验证先行”的制造逻辑。
将内存条业务放在企业级客户关系的框架中审视,其战略意义会比收入数字本身更清晰。德明利的企业级存储业务被表述为涵盖企业级SSD与DDR5 RDIMM的系列产品组合,相关产品已进入多家头部互联网、服务器OEM及信创生态客户供应链并实现规模销售。对于数据中心客户而言,SSD和RDIMM虽然属于不同的存储层级——前者承载持久化数据,后者提供运行内存——但它们共享同一套采购流程、验证体系和供应商管理框架。当一家模组厂能够同时交付企业级SSD和RDIMM,它在客户面前的定位就从“单一部件供应商”变成了“服务器存储方案的多品类提供者”。这种定位的差异在采购决策中并不显性,但它降低了客户管理多供应商的复杂度,也增加了单一品类被替换时的关系黏性。
国产DRAM产业链的成熟,为这条产品线提供了上游支撑。长鑫存储在DRAM全球市占率已升至7.5%,其DDR5产品速率达到8000MT/s,进入国际第一梯队的参数区间。海外原厂将产能优先投向HBM和高端企业级DRAM,在通用DDR5 RDIMM领域留下的供应缝隙,正在被国产DRAM原厂和基于国产颗粒的模组产品逐步填补。国信证券的判断是,国内模组厂正通过进入企业级等市场实现规模跃升,进入“规模增长—客户加速导入—产品结构o升级”的正向循环。德明利的内存条业务从消费级向企业级RDIMM的迁移,恰好落在这条循环的延长线上。
风险需要被诚实地放置在前景叙述中。内存条业务的毛利率为38.47%,低于企业级SSD所处的固态硬盘业务毛利率水平,这意味着产品结构向RDIMM倾斜的过程,可能伴随整体毛利率的结构性稀释。DRAM价格的波动幅度在历史上不亚于NAND,645.59%的增速在下行周期中会以对称的方式构成收入压力。企业级RDIMM从“规模销售”走向“核心供应商”,所需的平台验证周期和信任积累,同样不是单季收入增速能够替代的。
但判断前景的关键,或许不在于内存条业务能否在下一个季度维持三位数增速,而在于它是否改变了德明利在企业级市场的能力轮廓。当一家公司的企业级产品组合中同时包含SSD和RDIMM,且两者共享自研主控(SSD侧)、自有测试体系和同一批客户验证关系时,它在服务器供应链中的位置就不再是“闪存模组厂”这个单一标签可以概括的。25.19亿元的内存条收入和38.47%的毛利率,是这条“副线”目前的厚度。它是否足以在企业级战略中从配角变成与SSD并行的另一极,后续几个季度RDIMM在内存条收入中的占比变化,会比任何单季增速更诚实地给出答案。
编辑:M
宣发:上海崇染科技有限公司